Wie viel Venture Capital braucht ein Start-up für die nächste Seed-Runde? Viele Gründer beantworten diese Frage zu kurzfristig. Sie rechnen aus, wie hoch der monatliche Burn ist, multiplizieren ihn mit einigen Monaten und setzen daraus das Funding-Ziel zusammen. Das Problem: Eine Finanzierungsrunde sollte nicht nur das Überleben der nächsten Monate sichern. Sie sollte das Unternehmen bis zu einem klar definierten nächsten Meilenstein tragen, der die Ausgangslage für die nächste Finanzierungsrunde deutlich verbessert.
Gerade in einem wieder aktiveren Venture-Capital-Markt bleibt diese Logik entscheidend. Nach Angaben von KfW Research sammelten deutsche Start-ups allein im dritten Quartal 2026 rund 4,5 Milliarden Euro Wagniskapital ein. Gleichzeitig wurde das Volumen stark von einzelnen großen Finanzierungsrunden geprägt. Für einzelne Start-ups bedeutet ein besseres Marktumfeld deshalb nicht automatisch, dass Investoren jede Runde finanzieren. Entscheidend bleibt, ob Kapitalbedarf, Meilensteine und Wachstumsperspektive nachvollziehbar zusammenpassen.
Nicht in Monaten denken, sondern in investierbaren Meilensteinen
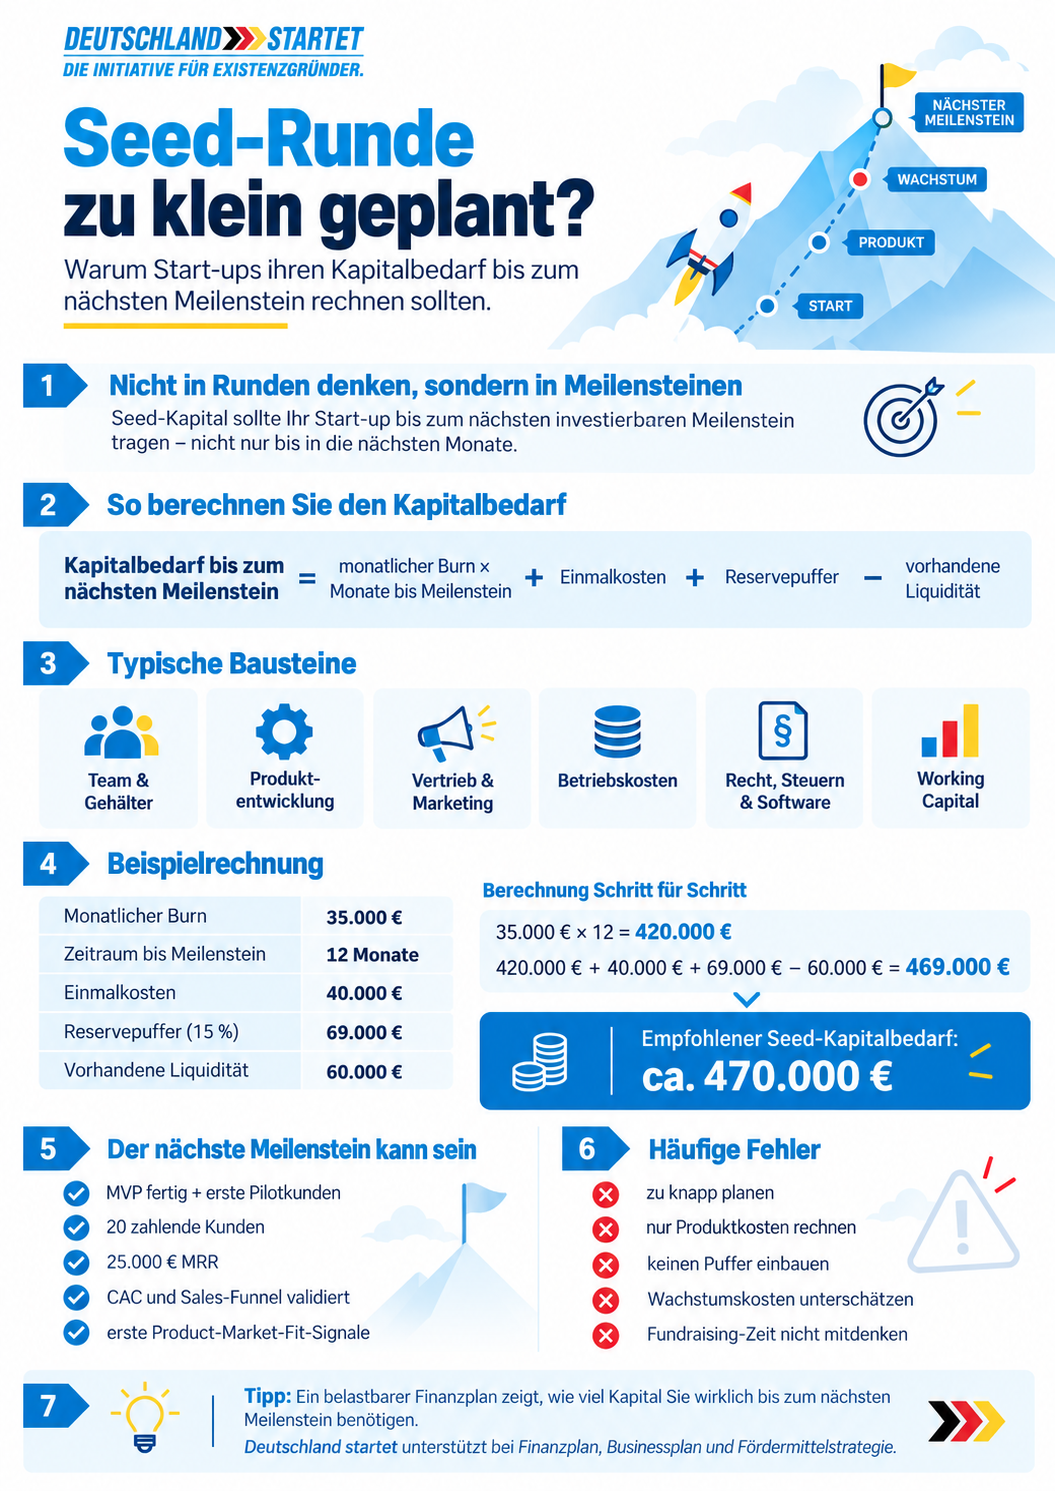
Die zentrale Frage vor einer Seed-Runde sollte nicht lauten: „Wie viel Geld benötigen wir für zwölf Monate?“ Sinnvoller ist: „Welchen Zustand müssen wir erreichen, damit unser Unternehmen nach Einsatz dieses Kapitals deutlich investierbarer ist?“
Dieser nächste Meilenstein kann je nach Geschäftsmodell sehr unterschiedlich aussehen. Bei einem SaaS-Start-up könnten erste belastbare wiederkehrende Umsätze oder eine bestimmte Zahl zahlender Kunden relevant sein. Bei einem B2B-Unternehmen können Pilotkunden, eine validierte Sales-Pipeline oder nachgewiesene Customer Acquisition Costs entscheidend sein. Bei Deep-Tech-Start-ups können technische Validierung, Zertifizierung, ein industrieller Pilot oder ein definierter Technology Readiness Level im Mittelpunkt stehen.
Investoren finanzieren damit nicht nur Zeit. Sie finanzieren die Entwicklung von einem Risikoprofil zum nächsten. Je klarer erkennbar ist, welche Unsicherheiten mit dem Kapital reduziert werden, desto nachvollziehbarer wird der Finanzierungsbedarf.
Der Kapitalbedarf beginnt mit dem monatlichen Burn
Ausgangspunkt ist dennoch die monatliche Burn-Rate. Sie zeigt, wie viel Liquidität das Start-up pro Monat verbraucht. Dazu gehören insbesondere Gehälter, Arbeitgeberkosten, Software, Miete, Produktentwicklung, Marketing, Vertrieb, Beratung, Versicherungen und weitere laufende Betriebskosten.
Angenommen, ein Start-up verbraucht monatlich 35.000 Euro und benötigt voraussichtlich zwölf Monate, um den nächsten wesentlichen Meilenstein zu erreichen. Allein daraus entsteht ein Kapitalbedarf von:
35.000 Euro × 12 Monate = 420.000 Euro
Damit ist die Rechnung jedoch noch nicht abgeschlossen.
Einmalkosten werden schnell unterschätzt
Neben dem laufenden Burn entstehen während einer Wachstumsphase häufig Kosten, die nicht jeden Monat anfallen. Dazu können beispielsweise Zertifizierungen, Patentanmeldungen, technische Prüfungen, neue Hardware, einmalige Entwicklungskosten, Recruiting, rechtliche Beratung oder der Aufbau einer neuen Vertriebsinfrastruktur gehören.
Im Beispiel werden dafür weitere 40.000 Euro angesetzt. Damit steigt der geplante Mittelbedarf zunächst auf 460.000 Euro.
Diese Einmalkosten sollten nicht einfach pauschal in einer allgemeinen Kostenposition verschwinden. Für Investoren ist es deutlich nachvollziehbarer, wenn im Finanzmodell sichtbar wird, welcher Teil des Kapitals in laufende Kosten und welcher Teil in konkrete wertsteigernde Maßnahmen fließt.
Warum Start-ups einen Reservepuffer benötigen
Finanzpläne bilden die Zukunft ab und sind damit immer mit Unsicherheit verbunden. Ein Mitarbeiter wird früher eingestellt als geplant, eine Zertifizierung dauert länger, ein Pilotprojekt verschiebt sich oder die Kundengewinnung benötigt mehr Zeit. Wer den Kapitalbedarf exakt bis zum rechnerischen Meilenstein plant, lässt keinen Raum für solche Abweichungen.
Im Beispiel wird deshalb ein Puffer von 15 Prozent auf Burn und Einmalkosten berücksichtigt:
460.000 Euro × 15 Prozent = 69.000 Euro
Der Kapitalbedarf steigt damit zunächst auf 529.000 Euro.
Wie hoch ein sinnvoller Puffer ist, hängt vom Geschäftsmodell ab. Ein kapitalintensives Deep-Tech-Unternehmen mit regulatorischen Risiken benötigt möglicherweise mehr Sicherheit als ein digitales Geschäftsmodell, das seine Kosten kurzfristig reduzieren kann. Entscheidend ist nicht eine starre Prozentzahl, sondern die Frage, welche realistischen Abweichungen den geplanten Meilenstein gefährden könnten.
Kapitalbedarf und Seed-Runde professionell modellieren
Sie möchten prüfen, ob Ihre geplante Finanzierungsrunde tatsächlich bis zum nächsten relevanten Meilenstein reicht? Unsere Experten unterstützen Start-ups bei Finanzplanung, Businessplan, Pitch-Deck und Finanzierungsstrategie. Dabei können Burn Rate, Runway, Kapitalbedarf und Meilensteinplanung zu einem nachvollziehbaren Investment Case verbunden werden.
Vorhandene Liquidität muss abgezogen werden
Nicht jeder Euro des Kapitalbedarfs muss über die neue Runde finanziert werden. Bestehende Liquidität, bereits zugesagte Fördermittel oder andere verfügbare Finanzierungsmittel können berücksichtigt werden.
Verfügt das Beispiel-Start-up noch über 60.000 Euro frei verfügbare Liquidität, ergibt sich:
420.000 Euro Burn + 40.000 Euro Einmalkosten + 69.000 Euro Reserve − 60.000 Euro vorhandene Liquidität = 469.000 Euro
Gerundet liegt der notwendige Kapitalbedarf damit bei etwa 470.000 Euro.
Die Rechnung zeigt, warum ein scheinbar naheliegendes Funding-Ziel von beispielsweise 400.000 Euro zu niedrig sein könnte. Zwar würde das Unternehmen damit einige Monate weiterarbeiten können, der geplante Meilenstein könnte jedoch vor Ende der Runway noch nicht erreicht sein.
Eine zu kleine Runde kann später teuer werden
Eine knapp geplante Seed-Runde wirkt zunächst attraktiv. Gründer inkl. Existenzgründer müssen weniger Anteile abgeben und die Runde erscheint leichter platzierbar. Strategisch kann eine Unterfinanzierung jedoch erhebliche Nachteile haben.
Wenn das Kapital ausgeht, bevor ein wichtiger Entwicklungs- oder Marktmeilenstein erreicht wurde, beginnt das nächste Fundraising aus einer schwächeren Position. Das Unternehmen benötigt neues Kapital, kann aber gleichzeitig noch nicht die Fortschritte zeigen, die ursprünglich mit der vorherigen Runde erreicht werden sollten.
Dadurch kann zusätzlicher Zeitdruck entstehen. Gründer müssen parallel zum operativen Geschäft früher als geplant wieder Investoren ansprechen. Unter ungünstigen Bedingungen sinkt zudem die Verhandlungsmacht gegenüber neuen Kapitalgebern.
Eine größere Runde ist deshalb nicht automatisch besser. Aber eine Runde sollte ausreichend dimensioniert sein, um einen klaren Wertsteigerungsschritt zu finanzieren.
Welche Kosten gehören in die Seed-Planung?
Viele Start-ups kalkulieren zunächst Produktentwicklung und Team. Für eine belastbare Finanzplanung müssen jedoch sämtliche Kosten berücksichtigt werden, die entstehen, um den nächsten Unternehmenszustand zu erreichen.
Dazu gehören beispielsweise Team und Gehälter, Produktentwicklung, Cloud- und Softwarekosten, Marketing und Vertrieb, rechtliche und steuerliche Beratung, Versicherungen, Recruiting, Working Capital sowie gegebenenfalls Produktion, Zertifizierungen oder regulatorische Prozesse.
Gerade Vertriebs- und Wachstumskosten werden häufig unterschätzt. Ein Produkt kann technisch marktreif sein und trotzdem zusätzliches Kapital benötigen, um Sales-Prozesse aufzubauen, erste Kunden zu gewinnen oder internationale Märkte zu erschließen.
Venture-Capital-Markt bleibt trotz hoher Investitionssummen selektiv
Der deutsche Venture-Capital-Markt hat 2026 deutlich an Dynamik gewonnen. Nach Angaben von KfW Research flossen allein im dritten Quartal rund 4,5 Milliarden Euro in deutsche Start-ups. Gleichzeitig entfielen mehr als 3,5 Milliarden Euro auf nur sechs Finanzierungsrunden mit jeweils mehr als 100 Millionen Euro. Die Zahl der Transaktionen ab einer Million Euro ging dagegen zurück. Für Entrepreneure bedeutet das: Ein insgesamt steigendes Investitionsvolumen macht eine belastbare Finanzierungsplanung nicht weniger wichtig, denn Kapital konzentriert sich weiterhin stark auf Start-ups, die Investoren mit Entwicklung, Kennzahlen und Perspektive überzeugen können.
Der nächste Meilenstein muss messbar sein
„Wir wollen wachsen“ ist kein ausreichender Meilenstein. Ein guter Meilenstein sollte möglichst konkret überprüfbar sein.
Denkbar wären beispielsweise:
- MVP fertiggestellt und fünf Pilotkunden gewonnen
- 20 zahlende B2B-Kunden erreicht
- 25.000 Euro Monthly Recurring Revenue
- industrielle Validierung abgeschlossen
- Customer-Acquisition-Cost und Sales-Funnel belastbar validiert
- erste belastbare Product-Market-Fit-Signale erreicht
Welche Kennzahl sinnvoll ist, hängt vom Geschäftsmodell und der Unternehmensphase ab. Wichtig ist, dass Investoren erkennen können, warum genau dieser Meilenstein das Unternehmen attraktiver für die nächste Runde macht.
Auch Fördermittel können die Seed-Runde ergänzen
Die Finanzierungsstrategie muss nicht ausschließlich aus Venture Capital bestehen. Je nach Geschäftsmodell können insbesondere technologieorientierte Start-ups zusätzlich Fördermittel einsetzen. Das kann den tatsächlich benötigten Eigenkapitalanteil reduzieren und bestimmte Entwicklungsprojekte finanzieren.
Wie relevant solche Kombinationen sein können, zeigen aktuelle Finanzierungsbeispiele aus dem Deep-Tech-Bereich. Der HTGF verweist etwa bei aktuellen Seed-Runden auf Unternehmen, die Venture Capital mit erheblichem Non-Dilutive Funding verbinden.
Wichtig ist jedoch, Fördermittel nicht doppelt in die Liquiditätsplanung einzurechnen. Nur bereits zugesagte oder mit hoher Sicherheit verfügbare Mittel sollten bei einer belastbaren Finanzierungskalkulation entsprechend berücksichtigt werden.
Der Finanzplan muss zur Investor Story passen
Der Kapitalbedarf darf im Pitch-Deck nicht wie eine isolierte Zahl erscheinen. Wenn ein Start-up 470.000 Euro aufnehmen möchte, muss nachvollziehbar sein, wofür dieses Geld eingesetzt wird und welcher Zustand damit erreicht werden soll.
Die Story sollte deshalb logisch aufgebaut sein:
heutiger Unternehmensstand → Kapitalbedarf → Mittelverwendung → nächster Meilenstein → höherer Unternehmenswert beziehungsweise geringeres Risiko
Genau diese Verbindung macht aus einer Kostenplanung einen Investment Case.
Auch der aktuelle deutsche VC-Markt zeigt, dass Kapital grundsätzlich vorhanden ist, gleichzeitig aber sehr selektiv in bestimmte Geschäftsmodelle und Technologiefelder fließt. KfW Research sieht 2026 insbesondere bei AI, Dual Use, Cybersecurity sowie IoT und Robotics hohe Aktivität beziehungsweise Wachstumserwartungen.
Finanzplan und Pitch-Deck müssen dieselbe Kapitalstory erzählen
Die Höhe einer Seed-Runde sollte nicht nur im Pitch-Deck genannt, sondern aus einem belastbaren Finanzplan hergeleitet werden. Burn Rate, Runway, Einmalkosten, vorhandene Liquidität und der nächste messbare Meilenstein müssen dabei logisch zusammenpassen. Wer seine Zahlen noch nicht vollständig strukturiert hat, sollte deshalb zunächst einen belastbaren Finanzplan erstellen und anschließend prüfen, ob Mittelverwendung, Meilensteine und Finanzierungsbedarf im Pitch-Deck konsistent dargestellt werden.
Fazit: Seed-Kapital sollte einen Wertsteigerungsschritt finanzieren
Eine Seed-Runde sollte nicht ausschließlich danach dimensioniert werden, wie lange das aktuelle Team mit dem Kapital weiterarbeiten kann. Entscheidend ist, welcher konkrete Unternehmenszustand mit der Finanzierung erreicht werden soll.
Eine belastbare Kapitalbedarfsrechnung verbindet deshalb monatlichen Burn, Zeitraum bis zum nächsten Meilenstein, Einmalkosten, Reservepuffer und vorhandene Liquidität. Daraus entsteht ein Funding-Ziel, das nicht nur kurzfristige Runway schafft, sondern den nächsten Entwicklungsschritt finanziert.
Im Beispiel ergibt sich aus 35.000 Euro monatlichem Burn, zwölf Monaten Laufzeit, 40.000 Euro Einmalkosten, 15 Prozent Reserve und 60.000 Euro vorhandener Liquidität ein Kapitalbedarf von rund 470.000 Euro.
Die entscheidende Frage vor einer Seed-Runde lautet damit nicht: „Wie wenig Kapital können wir aufnehmen?“
Sondern: „Wie viel Kapital benötigen wir, um beim nächsten Fundraising deutlich stärker dazustehen?“
Seed-Finanzierung und Finanzplan prüfen lassen
Sie bereiten eine Seed-Runde vor und möchten Kapitalbedarf, Runway und Mittelverwendung nachvollziehbar darstellen? Unsere Experten unterstützen bei der Erstellung und Prüfung von Finanzplan, Businessplan und Pitch-Deck sowie bei der Entwicklung einer passenden Finanzierungs- und Förderstrategie.eed-Finanzierung vorbereiten? Unsere Experten unterstützen Sie bei der Entwicklung eines belastbaren Business- und Finanzierungsmodells, der Förderstrategie sowie bei der Strukturierung und Überarbeitung Ihres Pitch-Decks. So können technologische Meilensteine, Marktpotenzial und Kapitalbedarf zu einem konsistenten Investment Case zusammengeführt werden.
FAQ
Was ist eine Seed-Runde im Venture Capital?
Eine Seed-Runde ist eine frühe Form der Venture-Capital-Finanzierung. Start-ups nehmen dabei Beteiligungskapital auf, um beispielsweise Produktentwicklung, Teamaufbau, Markteintritt oder erste Wachstumsphasen zu finanzieren.
Wie berechnet man den Kapitalbedarf für eine Venture-Capital-Seed-Runde?
Ausgangspunkt sind die monatliche Burn Rate und der Zeitraum bis zum nächsten relevanten Meilenstein. Hinzu kommen Einmalkosten und ein angemessener Reservepuffer. Bereits vorhandene, tatsächlich verfügbare Liquidität kann anschließend vom Kapitalbedarf der Venture-Capital-Runde abgezogen werden.
Warum ist die Burn Rate für Venture Capital wichtig?
Die Burn Rate zeigt, wie viel Liquidität ein Start-up pro Monat verbraucht. Für Venture-Capital-Investoren ist sie wichtig, weil sie gemeinsam mit der vorhandenen Liquidität und dem geplanten Funding zeigt, wie lange das Unternehmen finanziert ist und wann eine weitere Venture-Capital-Runde erforderlich werden könnte.
Was bedeutet Runway bei einer Venture-Capital-Finanzierung?
Die Runway beschreibt, wie lange ein Start-up mit der vorhandenen Liquidität seinen Geschäftsbetrieb finanzieren kann. Im Venture Capital ist sie eine zentrale Kennzahl, weil Investoren beurteilen möchten, ob die geplante Runde ausreichend Zeit schafft, um den nächsten relevanten Meilenstein zu erreichen.
Wie viel Reserve sollte eine Venture-Capital-Seed-Runde enthalten?
Eine allgemeingültige Prozentzahl gibt es nicht. Im Rechenbeispiel des Beitrags wird ein Puffer von 15 Prozent verwendet. Wie hoch die Reserve bei einer Venture-Capital-Runde sein sollte, hängt unter anderem von Geschäftsmodell, technologischen Risiken, Personalplanung, Vertrieb und regulatorischen Anforderungen ab.
Warum sollte Venture Capital bis zum nächsten Meilenstein geplant werden?
Venture Capital sollte nicht nur einige zusätzliche Monate finanzieren. Sinnvoller ist eine Planung bis zu einem klaren Wertsteigerungs- oder Validierungsmeilenstein. Dadurch kann das Start-up bei der nächsten Venture-Capital-Runde aus einer stärkeren Position heraus verhandeln.
Was passiert, wenn eine Venture-Capital-Runde zu klein geplant ist?
Geht dem Start-up das Kapital vor Erreichen des geplanten Meilensteins aus, muss möglicherweise früher neues Venture Capital aufgenommen werden. Das kann Zeitdruck erzeugen und die Verhandlungsposition gegenüber Investoren verschlechtern.
Welche Kosten gehören in die Venture-Capital-Planung?
Typische Positionen sind Personal, Arbeitgeberkosten, Produktentwicklung, Software und Cloud, Marketing, Vertrieb, Recruiting, rechtliche und steuerliche Beratung, Versicherungen, Working Capital sowie gegebenenfalls Produktion, Zertifizierungen oder regulatorische Prozesse. Für eine Venture-Capital-Runde sollten alle Kosten berücksichtigt werden, die bis zum nächsten investierbaren Meilenstein entstehen.
Sollte vorhandene Liquidität vom Venture-Capital-Bedarf abgezogen werden?
Ja, sofern sie tatsächlich frei verfügbar ist. Bereits vorhandene Liquidität reduziert grundsätzlich den zusätzlichen Kapitalbedarf aus der Venture-Capital-Runde. Unsichere Umsätze oder noch nicht bewilligte Fördermittel sollten dagegen nicht wie vorhandene Liquidität behandelt werden.
Kann Venture Capital mit Fördermitteln kombiniert werden?
Ja. Gerade technologieorientierte Start-ups kombinieren Venture Capital teilweise mit nicht verwässernden Fördermitteln. Dadurch können bestimmte Forschungs- oder Entwicklungsprojekte finanziert werden, ohne zusätzlich Unternehmensanteile abgeben zu müssen.
Welche Meilensteine sind für Venture-Capital-Investoren besonders relevant?
Das hängt vom Geschäftsmodell ab. Relevant können beispielsweise ein fertiges MVP, erste Pilotkunden, wiederkehrende Umsätze, ein validierter Sales Funnel, technische Validierung oder belastbare Product-Market-Fit-Signale sein. Venture-Capital-Investoren achten vor allem darauf, ob der nächste Meilenstein das Risiko des Unternehmens reduziert und seine Finanzierbarkeit verbessert.
Muss der Venture-Capital-Bedarf im Pitch-Deck erklärt werden?
Ja. Im Pitch-Deck sollte klar erkennbar sein, wie viel Venture Capital aufgenommen werden soll, wofür die Mittel eingesetzt werden und welcher konkrete Meilenstein mit dem Kapital erreicht werden soll. Der Funding-Betrag sollte deshalb immer mit Finanzplan und Mittelverwendung übereinstimmen.
Wie viel Venture Capital sollte ein Start-up in der Seed-Phase aufnehmen?
So viel, dass der nächste relevante Meilenstein mit ausreichender Reserve erreicht werden kann, aber nicht pauschal so viel wie möglich. Die optimale Höhe einer Venture-Capital-Runde hängt von Burn Rate, Runway, Einmalkosten, vorhandener Liquidität und den geplanten Wachstumszielen ab.
Warum reicht eine reine Runway-Berechnung für Venture Capital nicht aus?
Weil Venture Capital nicht nur Zeit finanzieren soll. Eine reine Runway-Betrachtung zeigt zwar, wie lange das Geld reicht, aber nicht, welcher Unternehmenswert mit dem Kapital geschaffen wird. Für Investoren ist entscheidend, welche Fortschritte das Start-up bis zur nächsten Venture-Capital-Runde erreicht.