Wer als Gründerin oder Gründer Ware in den USA einkauft, Software in Dollar bezahlt oder Kunden in der Schweiz beliefert, hat ein Währungsrisiko, ob er will oder nicht. Schwankt der Wechselkurs zwischen Bestellung und Zahlung, ändert sich die Marge, ohne dass im eigenen Betrieb irgendetwas passiert ist.
Die kurze Antwort auf die Frage, wie man damit umgeht: Ein Unternehmen sichert solche Risiken in der Regel über seine Hausbank ab. Der Handel mit Differenzkontrakten (CFDs) auf Währungen ist dagegen ein spekulatives Produkt mit Hebel, das zu einem privaten Anleger mit freiem Kapital passen kann, aber nicht zur Liquiditätsplanung eines jungen Unternehmens. Beide Welten zu verstehen, hilft trotzdem, denn die Begriffe überschneiden sich.
Wo das Währungsrisiko für Gründer entsteht
Ein einfaches Beispiel mit angenommenen Zahlen zeigt die Wirkung. Sie bestellen Ware für 50.000 US-Dollar mit einem Zahlungsziel von 90 Tagen, und heute entspricht das 45.000 Euro. Steigt der Dollar bis zum Zahltag um 5 % gegenüber dem Euro, kostet dieselbe Rechnung rund 47.250 Euro. Die 2.250 Euro Differenz fehlen in der Kalkulation, obwohl Einkaufspreis und Verkaufspreis unverändert geblieben sind.
Umgekehrt kann ein Kursrutsch auch zugunsten des Unternehmens laufen. Genau diese Unsicherheit ist das Problem, denn ein Finanzplan, den Banken oder Förderstellen prüfen, braucht verlässliche Zahlen.
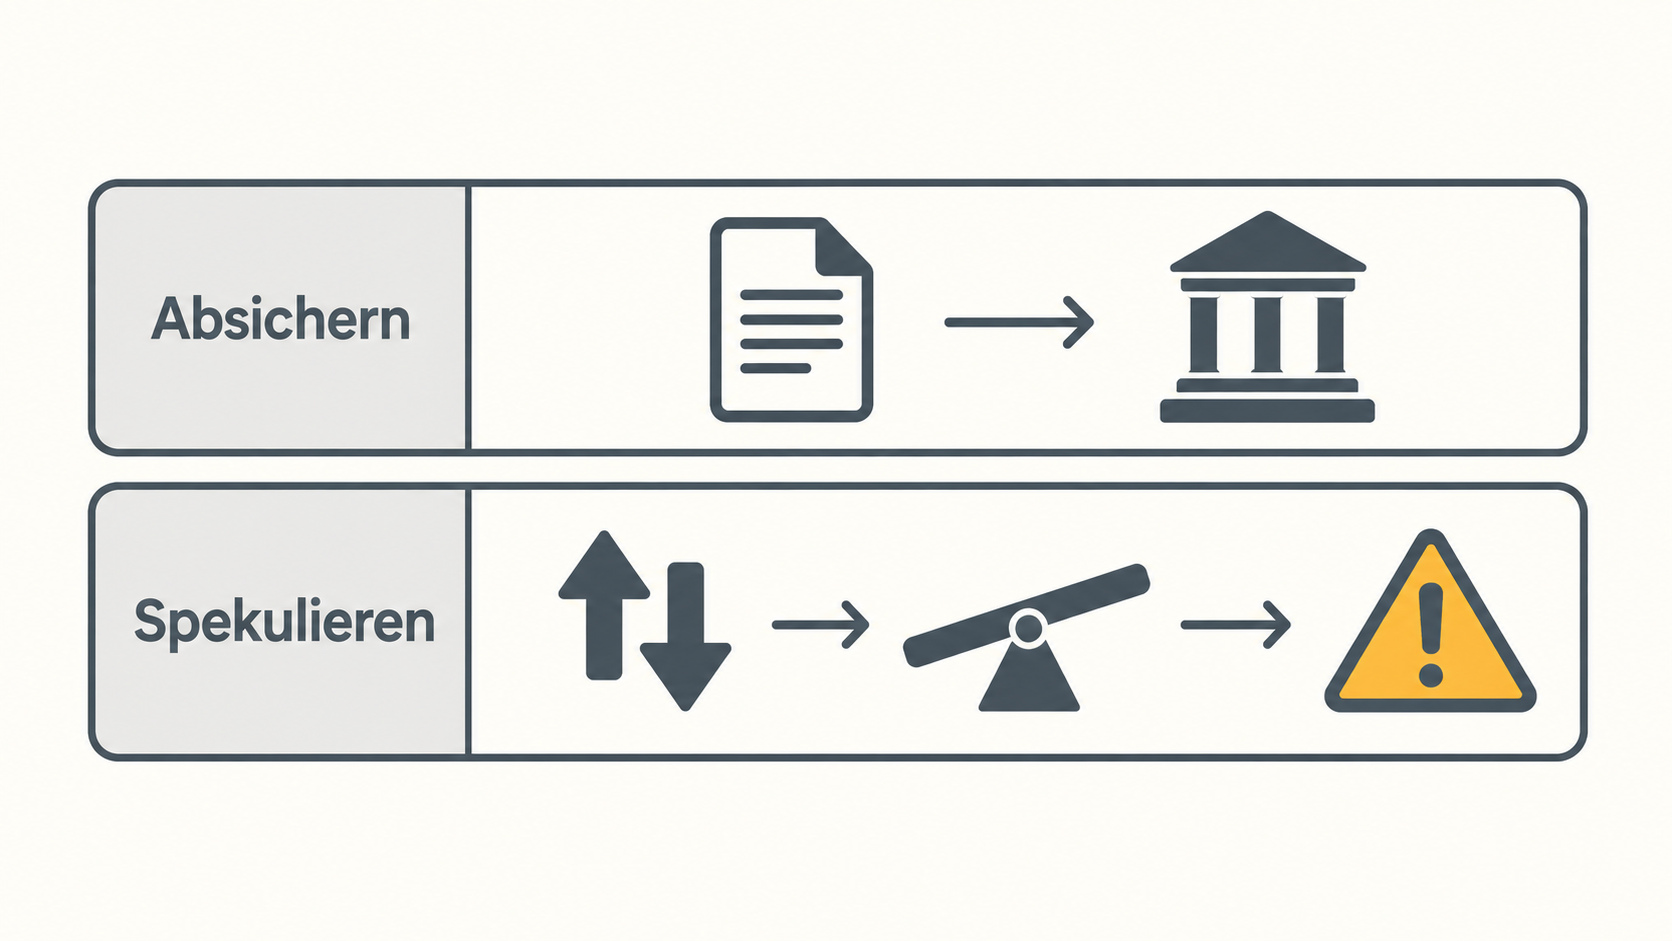
Absichern statt spekulieren: die üblichen Werkzeuge
Für kleine und mittlere Unternehmen gibt es einige bewährte Wege, Wechselkursrisiken zu begrenzen:
- In Euro fakturieren oder einkaufen, wenn Lieferanten und Kunden das akzeptieren. Dann trägt die Gegenseite das Risiko.
- Ein Devisentermingeschäft mit der Hausbank abschließen. Dabei wird der Kurs für einen künftigen Zahlungstermin schon heute festgelegt.
- Ein Fremdwährungskonto führen, wenn Einnahmen und Ausgaben in derselben Währung anfallen und sich teilweise ausgleichen.
- Preisanpassungsklauseln in Verträge aufnehmen, die bei starken Kursbewegungen greifen.
Welches Instrument passt, hängt vom Volumen, von der Laufzeit und von den Konditionen der Bank ab. Ein Gespräch mit dem Firmenkundenberater oder einer Steuerberaterin lohnt sich, bevor größere Fremdwährungsgeschäfte anstehen.
CFDs: was dahintersteckt und welche Regeln in Deutschland gelten
Ein CFD ist ein Vertrag, bei dem man nur auf die Kursdifferenz eines Basiswerts setzt, etwa eines Währungspaars wie EUR/USD, ohne die Währung selbst zu kaufen. Gehandelt wird mit Hebel: Eine kleine Sicherheitsleistung, die sogenannte Margin, steuert eine deutlich größere Position. Gewinne und Verluste wachsen dadurch im selben Maß.
Für Privatkunden hat die BaFin den CFD-Handel mit einer Allgemeinverfügung vom 23. Juli 2019 eingeschränkt, die seit dem 1. August 2019 gilt. Sie übernimmt im Kern die Maßnahmen, die die europäische Wertpapieraufsicht ESMA 2018 beschlossen hatte:
| Regel | Was sie für Privatkunden bedeutet |
| Hebelgrenzen | 30:1 bei Hauptwährungspaaren, 20:1 bei anderen Währungspaaren, Gold und großen Indizes, bis hinunter zu 2:1 bei Kryptowerten |
| Glattstellung bei 50 % | Positionen werden geschlossen, wenn das Kontoguthaben unter die Hälfte der eingesetzten Margin fällt |
| Negativsaldoschutz | Verluste sind auf das Guthaben auf dem CFD-Konto begrenzt, es gibt keine Nachschusspflicht |
| Verbot von Anreizen | Keine Boni oder Geschenke, um zum Handel zu bewegen |
| Risikowarnung | Werbung muss eine vorgeschriebene Risikowarnung enthalten |
Was diese Hebel in der Praxis bedeuten, zeigt eine einfache Rechnung. Bei 30:1 steuern 1.000 Euro Margin eine Position von 30.000 Euro. Bewegt sich der Kurs um rund 1,7 % gegen Sie, ist die Hälfte der Margin aufgebraucht, und die Position wird automatisch geschlossen. Die ESMA stellte bei ihrer Entscheidung im März 2018 fest, dass nationale Aufsichtsbehörden bei 74 bis 89 % der Privatkundenkonten typischerweise Verluste beobachtet hatten.
Daraus folgt eine klare Linie: Firmengelder, Fördermittel oder ein Gründungskredit gehören nicht auf ein CFD-Konto.
Woran man einen seriösen Anbieter erkennt
Wer privat und mit Geld, dessen Verlust er verkraften kann, CFDs handeln möchte, sollte den Anbieter genau prüfen. Viele internationale Broker arbeiten mit mehreren Gesellschaften in unterschiedlichen Ländern. Bei easyMarkets etwa ist die EU-Gesellschaft der Gruppe, die Easy Forex Trading Ltd, von der zyprischen Aufsicht CySEC zugelassen, während andere Gesellschaften der Gruppe außerhalb der EU lizenziert sind.
Entscheidend ist deshalb, mit welcher Gesellschaft der Vertrag tatsächlich zustande kommt. Prüfen Sie im Kontoeröffnungsantrag und in den Geschäftsbedingungen, welche Firma genannt ist, und gleichen Sie das mit der Unternehmensdatenbank der BaFin ab. Gilt für Ihr Konto ein Hebel über den oben genannten Grenzen, sind Sie entweder nicht als Privatkunde eingestuft oder nicht bei einer EU-Gesellschaft. In beiden Fällen fehlen Schutzmechanismen, die Ihnen sonst zustehen würden.
Achten Sie außerdem auf die Kosten: Spreads, mögliche Kommissionen und Finanzierungskosten für Positionen, die über Nacht gehalten werden. Gerade die Übernachtfinanzierung summiert sich bei längerer Haltedauer schnell.
Häufige Fragen
Kann ich mein Unternehmen mit CFDs gegen Währungsrisiken absichern?
Technisch ist eine Gegenposition möglich, sinnvoll ist das für die meisten kleinen Unternehmen aber nicht. Glattstellungsregeln und laufende Kosten machen CFDs zu einem unzuverlässigen Absicherungsinstrument. Ein Devisentermingeschäft mit der Bank ist dafür gebaut.
Gelten die BaFin-Regeln auch für ausländische Broker?
Sie gelten für den Vertrieb an Privatkunden in Deutschland. Ein Anbieter, dessen Konto für Sie unter diesen Regeln läuft, muss die Hebelgrenzen und den Negativsaldoschutz einhalten. Bei Gesellschaften außerhalb der EU sollten Sie besonders genau hinsehen.
Wie viel Geld sollte man für den CFD-Handel einplanen?
Nur so viel, wie Sie vollständig verlieren können, ohne dass Ihr Betrieb oder Ihre private Absicherung darunter leidet. Mit dem Startkapital eines Unternehmens hat dieser Betrag nichts zu tun.
Fazit
Währungsrisiken gehören für viele Gründer zum Alltag, sobald sie Geschäfte außerhalb des Euroraums machen. Absichern lässt sich das am besten mit Euro-Verträgen oder einem Devisentermingeschäft der Hausbank. CFDs sind ein anderes Werkzeug: spekulativ, gehebelt und in Deutschland aus gutem Grund streng reguliert. Wer sie privat nutzt, sollte Anbieter, Vertragspartner und Kosten genau prüfen und Firmengeld konsequent heraushalten.